Domain jxck.de kaufen?
Wir ziehen mit dem Projekt
jxck.de um.
Sind Sie am Kauf der Domain
jxck.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jxck.de kaufen?
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **


Ähnliche Suchbegriffe für Kreditsicherung
Top-Angebote
Produkte zum Begriff Kreditsicherung:
-
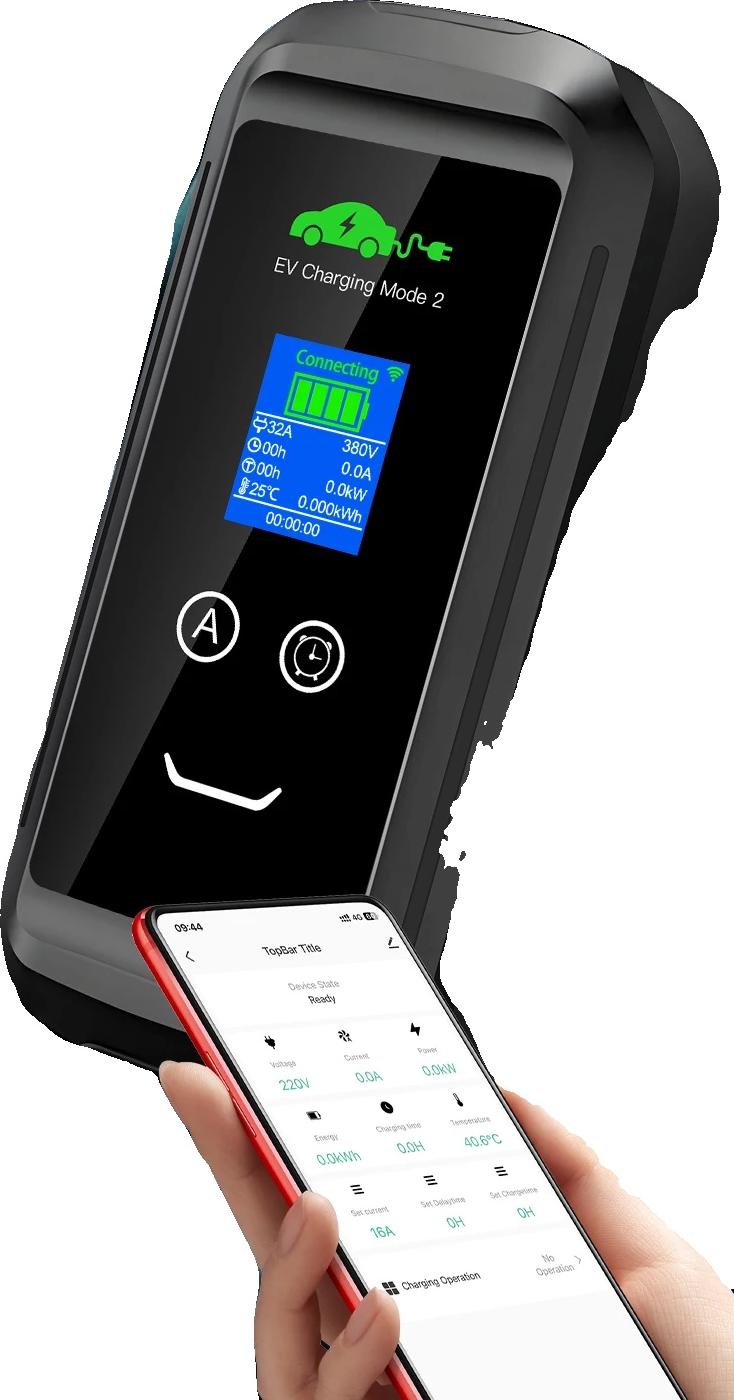
EV-Ladegerät, tragbares Design, intelligente App-Konnektivität, 22KW Tuya App, Typ2portables design: einfach zu installieren und umzusetzen, bietet flexibilität für elektrofahrzeugbesitzer.vielseitige konnektivität: überwachen und steuern sie die ladevorgänge über ihr smartphone über die app mit wifi oder bluetooth.erweiterte kabellänge: das lange 5m-kabel ermöglicht vielseitige platzierungsoptionen in ihrem zuhause. Spezifikation: material: tpukabel mit kunststoffwandboxabmessungen: höhe 38cm, breite 38cmkompatibilität: tragbarer evladegerät typ 2leistung: ausgangsleistung 22kweinstellbarer strom: unterstützt 8/10/16/20/26/32agewicht: 5kgbetriebstemperatur: 30 bis 50ipbewertung: inkabelbox ip66, ladeanschluss ip67Die von Ihnen gekaufte Variante ist:22KW Tuya AppTyp2455,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Recht der Kreditsicherung, Sachbücher von Markus Gehrlein, Martin Richter, Helmut Merkel, Judith Wittig, Daniel Graewe, Stefanie Filz, Michael Hippeli, Henning Mordhorst, Jan de Weerth, Gesa Apel, Ole Böger, Michael Liepin, Bernd Peters, Georg Hüllen, Béla KnofDas Recht der Kreditsicherung ist ein umfassendes Standardwerk, das sich intensiv mit den verschiedenen Instrumenten der Kreditsicherung auseinandersetzt. Die 12. Auflage bietet eine prägnante und systematische Zusammenstellung der relevanten Aspekte, die auf der höchstrichterlichen Rechtsprechung basieren. Das Buch beleuchtet alle wesentlichen Fragestellungen, die bei der Bestellung, Abtretung und Verwertung von Kreditsicherheiten auftreten können. Zudem werden steuerrechtliche Aspekte und die Bedeutung des grenzüberschreitenden Wirtschaftsverkehrs berücksichtigt. Aktualisierte Fallbeispiele und kommentierte Musterformulare im Anhang unterstützen die Leserinnen und Leser bei der praktischen Anwendung des Rechts.228,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
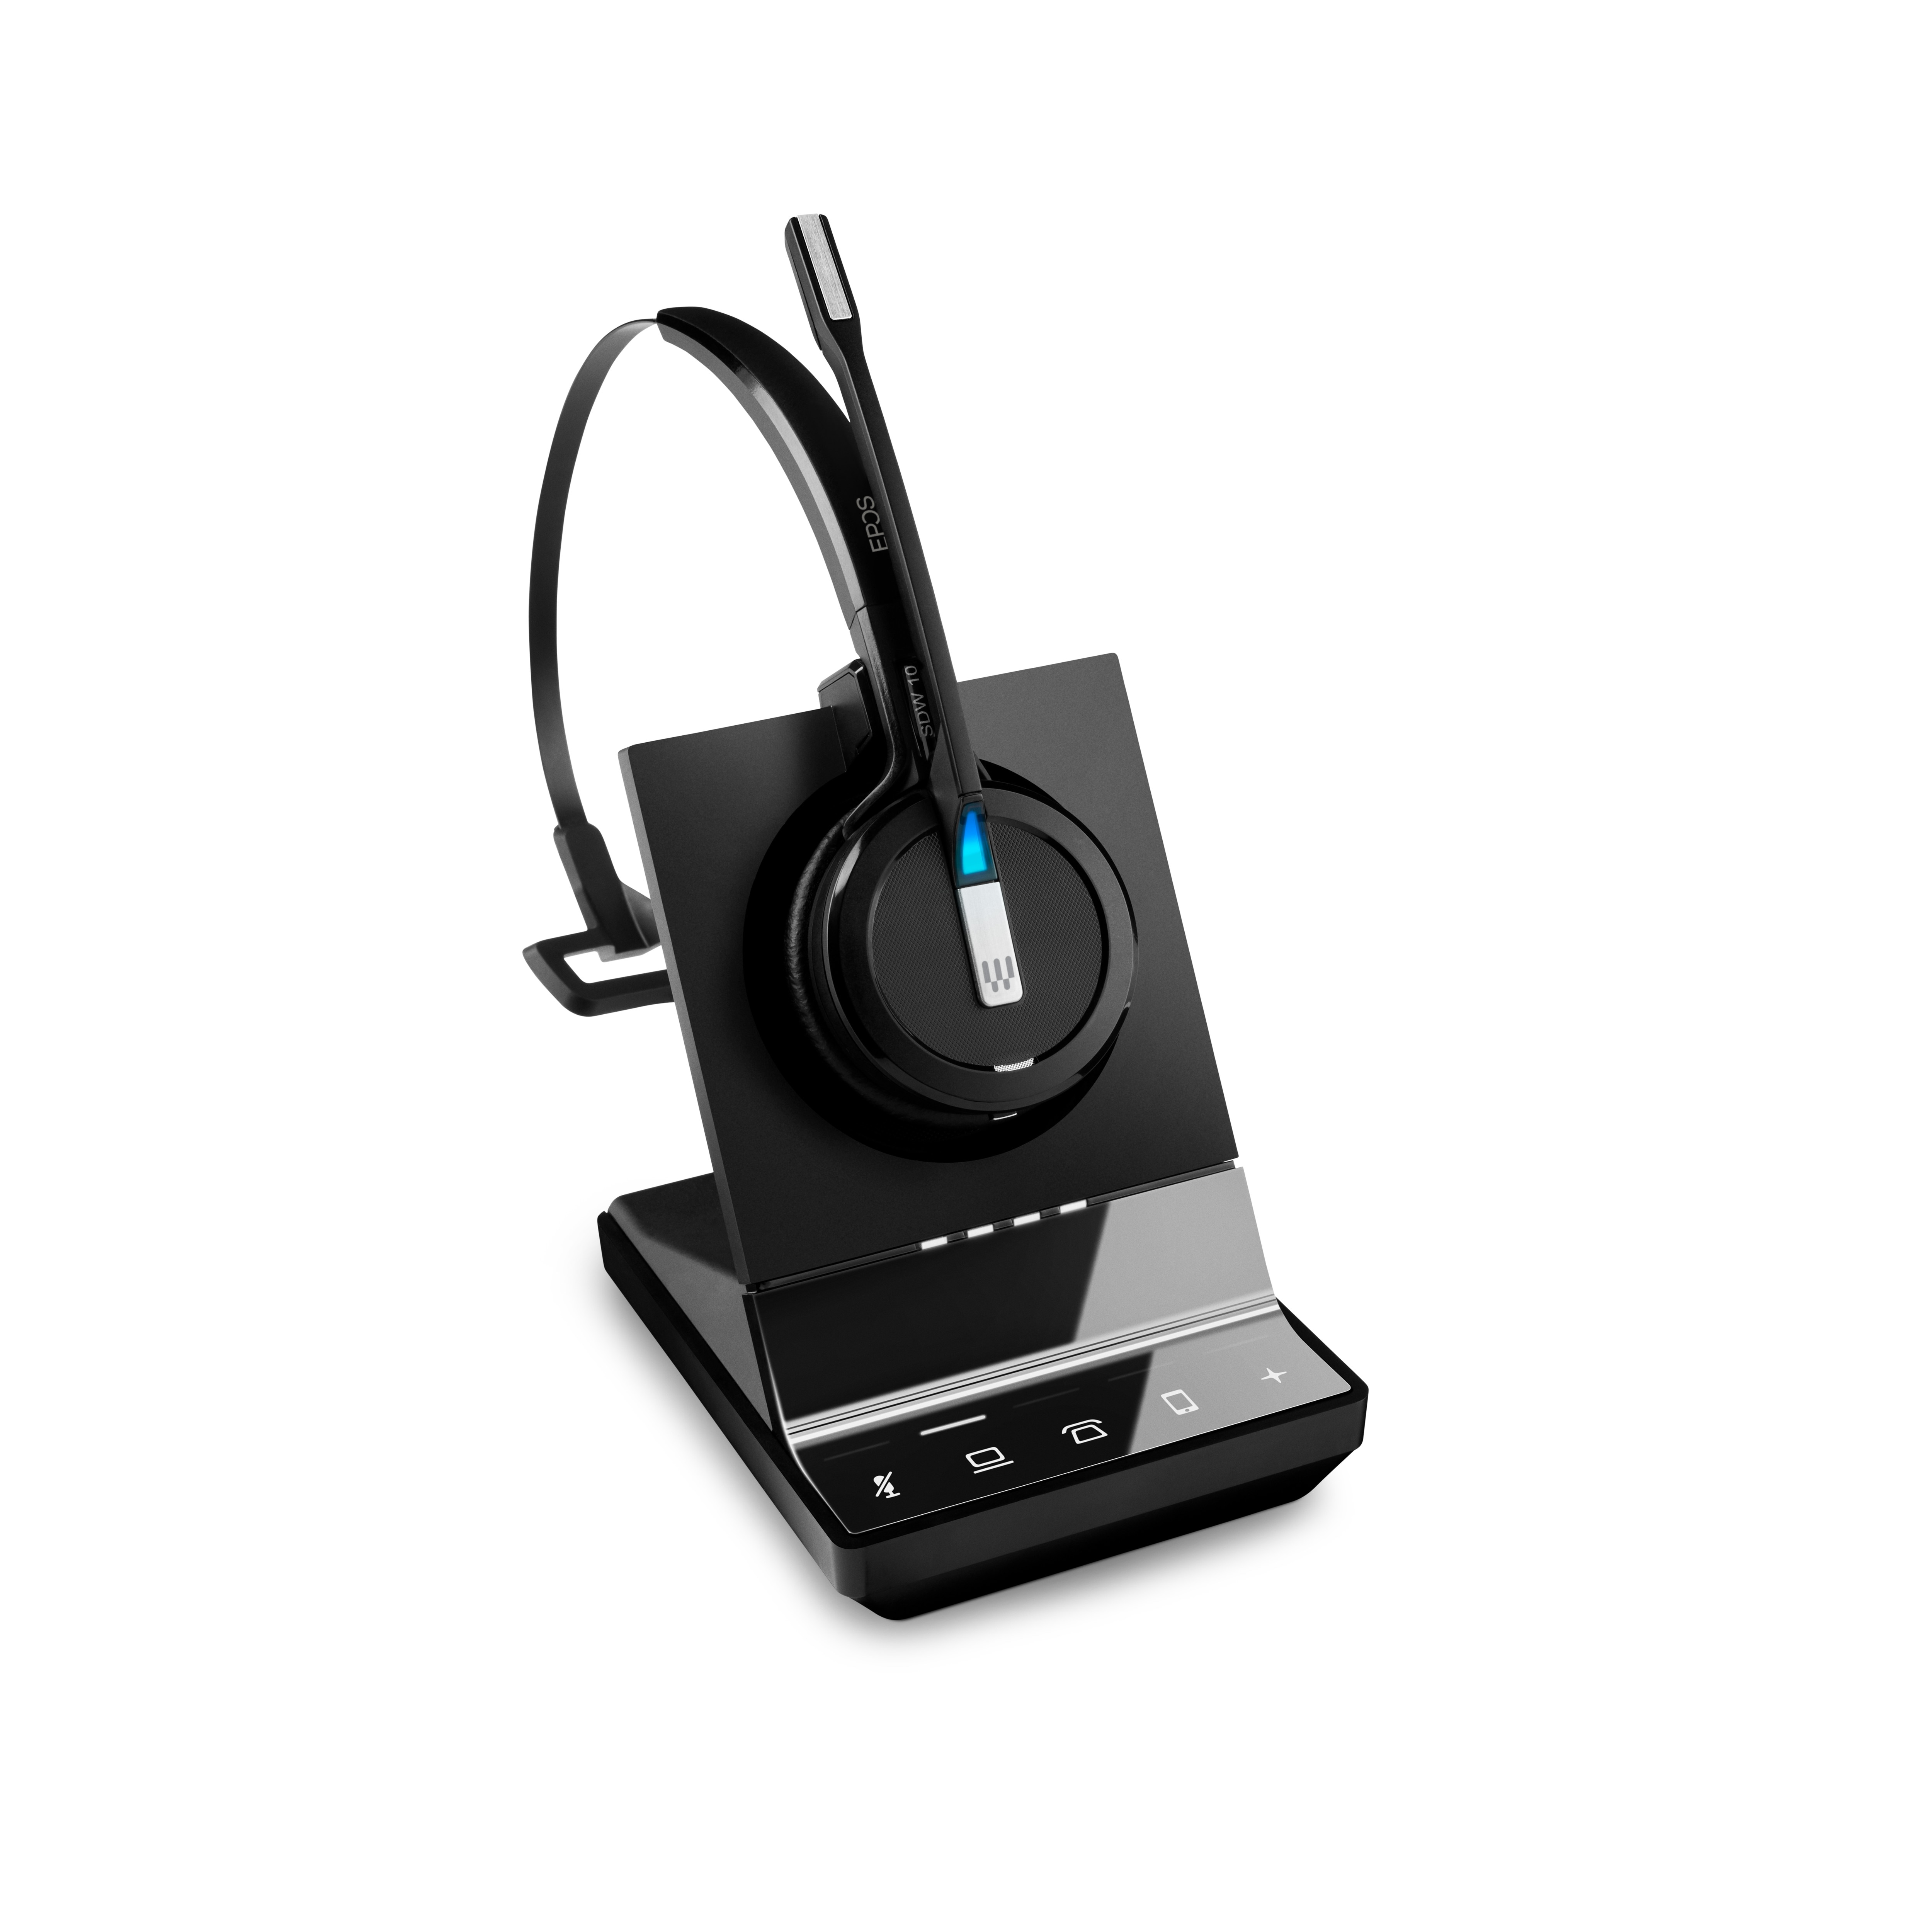
EPOS IMPACT SDW 5015 Mono-DECT-Headset - UC-Version, EPOS ActiveGard-Technologie, Dual-Konnektivität, Noice Cancelling, Multi-Connect, inkl. BasisstationTrageart Kopfbügel + Ohrbügel + Nackenbügel - einseitige Ausführungen (Monaural) / Noise Cancelling / EPOS ActiveGard-Technologie - Schützt das Gehör vor akustischen Schocks durch Vermeidung von plötzlich auftretenden Lautstärkespitzen / UC-optimiert / Zertifiziert für Webex, Avaya, Alcatel-Lucent Enterprise, Enreach / Dual-Konnektivität via PC/Softphone und Tischtelefon300,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Welche Maßnahmen können zur Kreditsicherung getroffen werden, um das Ausfallrisiko für den Kreditgeber zu minimieren?
1. Der Kreditgeber kann Sicherheiten wie Immobilien oder Wertpapiere vom Kreditnehmer verlangen. 2. Eine Bonitätsprüfung des Kreditnehmers kann durchgeführt werden, um die Zahlungsfähigkeit zu überprüfen. 3. Der Kreditvertrag kann Klauseln enthalten, die dem Kreditgeber im Falle eines Zahlungsausfalls Schutz bieten. **
-
"Was sind gängige Formen der Kreditsicherung in der Finanzwelt und wie können Kreditgeber dadurch ihr Risiko minimieren?"
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignung von Vermögensgegenständen oder Grundschulden. Durch diese Maßnahmen können Kreditgeber ihr Risiko minimieren, da sie im Falle eines Zahlungsausfalls auf die Sicherheiten zurückgreifen können. Dadurch wird die Wahrscheinlichkeit eines Verlusts verringert und die Kreditvergabe sicherer. **
-
Was sind gängige Formen der Kreditsicherung und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Grundschulden und Sicherungsübereignungen von Vermögensgegenständen. Sie dienen dazu, im Falle eines Kreditausfalls das Risiko für Kreditgeber zu minimieren, da sie im Ernstfall auf diese Sicherheiten zurückgreifen können. Durch die Absicherung des Kredits wird das Risiko von Zahlungsausfällen reduziert und die Wahrscheinlichkeit einer erfolgreichen Rückzahlung erhöht. **
-
Was sind übliche Formen der Kreditsicherung und wie können diese genutzt werden, um die Risiken für Kreditgeber zu minimieren?
Übliche Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignungen oder Grundschulden. Diese können genutzt werden, um im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Durch die Absicherung mit verschiedenen Formen der Kreditsicherung können Kreditgeber ihre Risiken minimieren und die Wahrscheinlichkeit eines Verlusts verringern. **
Welche Arten von Kreditsicherheiten können Kreditnehmer anbieten, um die Kreditvergabe zu erleichtern? Was sind die gängigsten Formen der Kreditsicherung?
Kreditnehmer können Sachwerte wie Immobilien, Fahrzeuge oder Wertpapiere als Sicherheiten anbieten. Die gängigsten Formen der Kreditsicherung sind Grundschulden, Bürgschaften und Pfandrechte. Diese Sicherheiten dienen dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche verschiedenen Arten der Kreditsicherung gibt es, und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Es gibt verschiedene Arten der Kreditsicherung, darunter Pfandrechte, Bürgschaften und Sicherungsübereignungen. Diese Sicherheiten dienen dazu, dass Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers ihre Forderungen trotzdem absichern können. Durch die Absicherung des Kredits mit verschiedenen Sicherheiten wird das Risiko für Kreditgeber minimiert und die Wahrscheinlichkeit eines Verlustes verringert. **
Top-Angebote
Produkte zum Begriff Kreditsicherung:
-
Kreditsicherung durch Grundschulden, Sachbücher von Abbas Samhat, Martin Gladenbeck, Heinz GaberdielDas Sachbuch 'Kreditsicherung durch Grundschulden' bietet einen umfassenden Einblick in die Rolle der Grundschuld als zentrales Instrument der Kreditsicherung. In der 11. Auflage werden aktuelle Rechtsrisiken und Gestaltungsmöglichkeiten detailliert beleuchtet, wobei neueste Gesetzesänderungen und Rechtsprechungen berücksichtigt werden. Das Werk liefert einen 360-Grad-Blick auf die Grundschuld, gesicherte Forderungen und die Verwertung von Sicherungsgrundschulden. Es richtet sich an Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht, die fundierte Informationen und praxisnahe Fallbeispiele suchen. Der Text ist durchzogen von Praxishinweisen und einem Formularanhang, der Vordrucke und Kurzerläuterungen enthält. Die Inhalte werden durch Fallbeispiele veranschaulicht, die den Leser bei der praktischen Anwendung unterstützen. Das Buch ist ein Standardwerk, das sowohl theoretische Grundlagen als auch praktische Umsetzungsmöglichkeiten in der Kreditvergabe beleuchtet. Es bietet einen klar strukturierten Überblick über die relevanten Themen und unterstützt den Leser dabei, fundierte Entscheidungen im Bereich der Kreditsicherung zu treffen.113,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Recht der Kreditsicherung, Fachbücher von Katja Langenbucher, Gero Fischer, Hans-Jürgen LwowskiSafety first: Lwowski/Fischer/Gehrlein. Das Recht der Kreditsicherung. Das Handbuch, das seit über einem halben Jahrhundert in dieser komplexen und dynamischen Materie die Massstäbe setzt: umfassend, lösungsorientiert, praxisnah. Jetzt wieder auf dem allerneuesten Stand. Komplettes Themenspektrum, schneller Einstieg, gute Übersicht: Systematisch werden alle mit der Bestellung, Abtretung und Verwertung von Kreditsicherheiten auftauchenden Fragen und Probleme samt ihren Lösungsmöglichkeiten ausführlich dargestellt. Dabei kommen selbstverständlich auch die steuer-, insbesondere umsatzsteuerrechtlichen Aspekte und die zunehmende Bedeutung des grenzüberschreitenden Wirtschaftsverkehrs nicht zu kurz. Mustergültig: die Arbeitshilfen für die Praxis. Sehr hilfreich für das richtige Verständnis und die praktische Umsetzung der vorgestellten Lösungen sind viele Fallbeispiele und kommentierte Muster.158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EV-Ladegerät, tragbares Design, intelligente App-Konnektivität, 22KW Tuya App, Typ2portables design: einfach zu installieren und umzusetzen, bietet flexibilität für elektrofahrzeugbesitzer.vielseitige konnektivität: überwachen und steuern sie die ladevorgänge über ihr smartphone über die app mit wifi oder bluetooth.erweiterte kabellänge: das lange 5m-kabel ermöglicht vielseitige platzierungsoptionen in ihrem zuhause. Spezifikation: material: tpukabel mit kunststoffwandboxabmessungen: höhe 38cm, breite 38cmkompatibilität: tragbarer evladegerät typ 2leistung: ausgangsleistung 22kweinstellbarer strom: unterstützt 8/10/16/20/26/32agewicht: 5kgbetriebstemperatur: 30 bis 50ipbewertung: inkabelbox ip66, ladeanschluss ip67Die von Ihnen gekaufte Variante ist:22KW Tuya AppTyp2455,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **
-
Welche Maßnahmen können zur Kreditsicherung getroffen werden, um das Ausfallrisiko für den Kreditgeber zu minimieren?
1. Der Kreditgeber kann Sicherheiten wie Immobilien oder Wertpapiere vom Kreditnehmer verlangen. 2. Eine Bonitätsprüfung des Kreditnehmers kann durchgeführt werden, um die Zahlungsfähigkeit zu überprüfen. 3. Der Kreditvertrag kann Klauseln enthalten, die dem Kreditgeber im Falle eines Zahlungsausfalls Schutz bieten. **
-
"Was sind gängige Formen der Kreditsicherung in der Finanzwelt und wie können Kreditgeber dadurch ihr Risiko minimieren?"
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignung von Vermögensgegenständen oder Grundschulden. Durch diese Maßnahmen können Kreditgeber ihr Risiko minimieren, da sie im Falle eines Zahlungsausfalls auf die Sicherheiten zurückgreifen können. Dadurch wird die Wahrscheinlichkeit eines Verlusts verringert und die Kreditvergabe sicherer. **
Ähnliche Suchbegriffe für Kreditsicherung
-
Das Recht der Kreditsicherung, Sachbücher von Markus Gehrlein, Martin Richter, Helmut Merkel, Judith Wittig, Daniel Graewe, Stefanie Filz, Michael Hippeli, Henning Mordhorst, Jan de Weerth, Gesa Apel, Ole Böger, Michael Liepin, Bernd Peters, Georg Hüllen, Béla KnofDas Recht der Kreditsicherung ist ein umfassendes Standardwerk, das sich intensiv mit den verschiedenen Instrumenten der Kreditsicherung auseinandersetzt. Die 12. Auflage bietet eine prägnante und systematische Zusammenstellung der relevanten Aspekte, die auf der höchstrichterlichen Rechtsprechung basieren. Das Buch beleuchtet alle wesentlichen Fragestellungen, die bei der Bestellung, Abtretung und Verwertung von Kreditsicherheiten auftreten können. Zudem werden steuerrechtliche Aspekte und die Bedeutung des grenzüberschreitenden Wirtschaftsverkehrs berücksichtigt. Aktualisierte Fallbeispiele und kommentierte Musterformulare im Anhang unterstützen die Leserinnen und Leser bei der praktischen Anwendung des Rechts.228,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EPOS IMPACT SDW 5015 Mono-DECT-Headset - UC-Version, EPOS ActiveGard-Technologie, Dual-Konnektivität, Noice Cancelling, Multi-Connect, inkl. BasisstationTrageart Kopfbügel + Ohrbügel + Nackenbügel - einseitige Ausführungen (Monaural) / Noise Cancelling / EPOS ActiveGard-Technologie - Schützt das Gehör vor akustischen Schocks durch Vermeidung von plötzlich auftretenden Lautstärkespitzen / UC-optimiert / Zertifiziert für Webex, Avaya, Alcatel-Lucent Enterprise, Enreach / Dual-Konnektivität via PC/Softphone und Tischtelefon300,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Kaffeetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 35 cmKaffeetisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 35 cm. Kaffeetisch Tin Drum in silber - Hersteller Innovation Living - Designer Innovation Living Design Office - Maße: Höhe: 35 cm - Durchmesser: 40 cm - Verpackung: Höhe: 35 cm; Durchmesser: 40 cm; Gesamtgewicht: 11 kg - Bestellnr.: 116259_MV128113 - bis 16:30 Uhr bestellt, morgen geliefert cm cm Höhe: 35 cm Durchmesser:40 cm cm cm Farbe:silber Material:Edelstahl272,00 €*Versand: 18,77 €Sichere Weiterleitung zum Anbieter
-
Abstelltisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cmAbstelltisch Tin Drum Innovation Living silber, Designer Innovation Living Design Office, 50 cm. Abstelltisch Tin Drum in silber - Designer Innovation Living Design Office - Maße: Höhe: 50 cm - Durchmesser: 25 cm - Verpackung: Höhe: 50 cm; Durchmesser: 25 cm; Gesamtgewicht: 8 kg - Bestellnr.: 116260_MV128110 cm cm Höhe: 50 cm Durchmesser:25 cm cm cm Farbe:silber Material:Edelstahl155,00 €*Versand: 10,70 €Sichere Weiterleitung zum Anbieter
-
Was sind gängige Formen der Kreditsicherung und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Grundschulden und Sicherungsübereignungen von Vermögensgegenständen. Sie dienen dazu, im Falle eines Kreditausfalls das Risiko für Kreditgeber zu minimieren, da sie im Ernstfall auf diese Sicherheiten zurückgreifen können. Durch die Absicherung des Kredits wird das Risiko von Zahlungsausfällen reduziert und die Wahrscheinlichkeit einer erfolgreichen Rückzahlung erhöht. **
-
Was sind übliche Formen der Kreditsicherung und wie können diese genutzt werden, um die Risiken für Kreditgeber zu minimieren?
Übliche Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignungen oder Grundschulden. Diese können genutzt werden, um im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Durch die Absicherung mit verschiedenen Formen der Kreditsicherung können Kreditgeber ihre Risiken minimieren und die Wahrscheinlichkeit eines Verlusts verringern. **
-
Welche Arten von Kreditsicherheiten können Kreditnehmer anbieten, um die Kreditvergabe zu erleichtern? Was sind die gängigsten Formen der Kreditsicherung?
Kreditnehmer können Sachwerte wie Immobilien, Fahrzeuge oder Wertpapiere als Sicherheiten anbieten. Die gängigsten Formen der Kreditsicherung sind Grundschulden, Bürgschaften und Pfandrechte. Diese Sicherheiten dienen dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche verschiedenen Arten der Kreditsicherung gibt es, und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Es gibt verschiedene Arten der Kreditsicherung, darunter Pfandrechte, Bürgschaften und Sicherungsübereignungen. Diese Sicherheiten dienen dazu, dass Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers ihre Forderungen trotzdem absichern können. Durch die Absicherung des Kredits mit verschiedenen Sicherheiten wird das Risiko für Kreditgeber minimiert und die Wahrscheinlichkeit eines Verlustes verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.